

Alors que le gouvernement américain cherche à lever 258 milliards de dollars d’adjudications de titres cette semaine, le risque d’un déficit américain en hausse pèse sur les esprits des investisseurs alors que les inquiétudes croissent quant à la viabilité du déficit budgétaire aux États-Unis. La perspective d’un déficit budgétaire en plein essor survient à un moment où la balance commerciale du pays s’est également détériorée ces derniers mois. Plus inquiétant encore, il se produit dans le contexte d’une économie qui se trouve à un stade avancé du cycle économique, avec une capacité de réserve limitée à absorber.
Ces inquiétudes, conjuguées aux attentes selon lesquelles d’autres banques centrales dans le monde commenceront cette année à rattraper la Réserve fédérale en resserrant leur politique monétaire, ont pesé sur le dollar américain, alors même que les perspectives de croissance et d’inflation s’améliorent.
Le plan fiscal républicain, qui a finalement été adopté par le Congrès à la fin de 2017, aurait pu être une aubaine pour le marché boursier, mais il semble avoir eu des conséquences imprévues sur le billet vert. Les investisseurs se sont inquiétés du coût de 1,5 trillion de dollars du paquet fiscal au cours de la prochaine décennie. Pire encore, le Congrès a approuvé ce mois-ci une facture de dépenses de 300 milliards de dollars au cours des deux prochaines années, ce qui augmente encore le fardeau de la dette du pays.
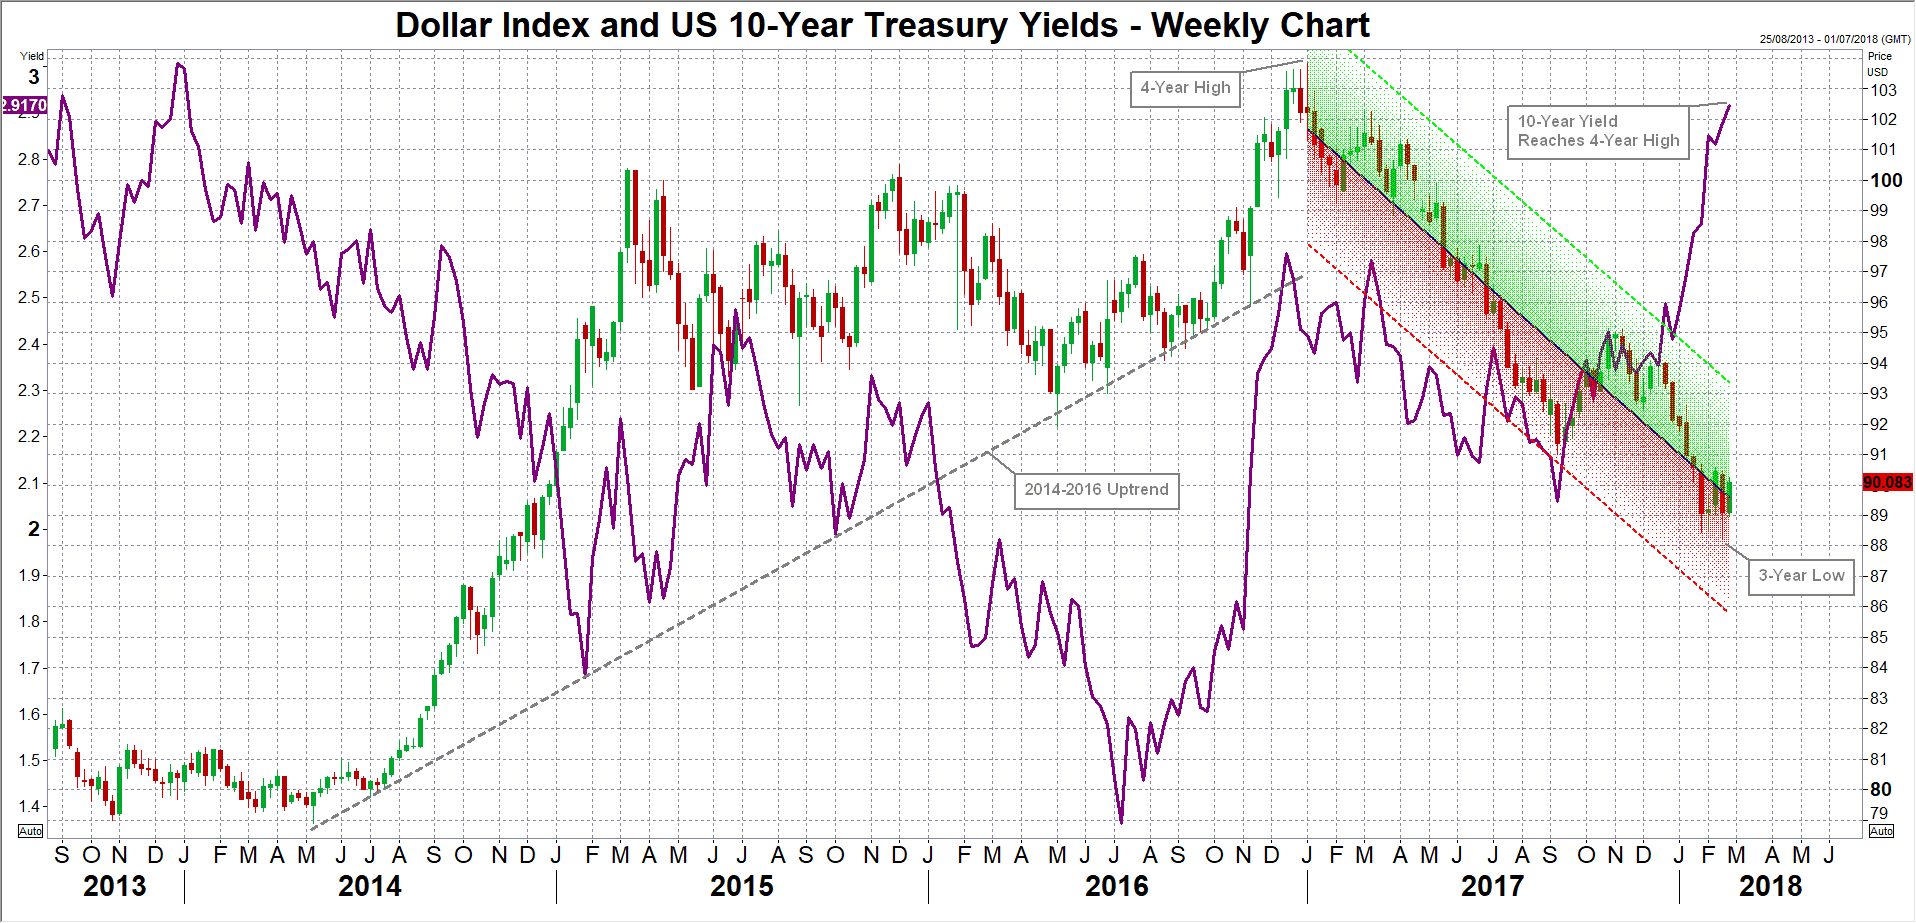
Le projet de loi de financement de 300 milliards de dollars a déclenché la dernière tendance baissière du dollar, qui a atteint un plus bas de trois ans contre un panier de devises le 16 février. Il a également poussé les rendements du Trésor à un plus haut de quatre ans à 2,957%. La flambée des coûts d’emprunt a créé la panique sur les marchés boursiers, entraînant des pertes massives sur les principaux indices boursiers à Wall Street et dans le monde. Bien que la volatilité des actions ait considérablement diminué au cours de la dernière semaine, il est difficile de savoir si le rallye fin 2017 / début 2018 pourra reprendre prochainement.
Les marchés devraient rester à l’affût jusqu’à la réunion du FOMC des 20 et 21 mars, au cours de laquelle le nouveau président de la Fed, Jerome Powell, fera sa première conférence de presse après la réunion. En plus d’avoir un premier aperçu des opinions de Powell sur la politique monétaire, les investisseurs se tourneront également vers les prévisions économiques actualisées de la Fed pour tout ajustement de la trajectoire attendue de hausse des taux.
La Fed est presque certaine de prendre un ton plus belliciste lors de sa prochaine réunion, car la récente hausse des salaires et les chiffres de l’IPC ont montré une légère hausse des pressions inflationnistes. La question est de savoir si la Fed ira aussi loin que d’augmenter le nombre de hausses de taux anticipées à plus que les trois hausses actuelles. M. Powell, qui ne travaille que depuis quelques semaines, aura un travail difficile à gérer, quelle que soit la manière dont la Fed décidera de réagir aux récents développements des indicateurs économiques et la volatilité des marchés boursiers risque de bouleverser les marchés.
Si la Fed s’oriente vers une vision trop belliciste avec l’intention de contrer le coup de fouet fiscal avec un resserrement monétaire plus agressif, cela pourrait encore accroître les rendements du Trésor et effrayer à nouveau les investisseurs. Mais le maintien d’une position prudente risque d’alimenter la remontée des actions et de stimuler davantage les dépenses des ménages. Ce dernier scénario est peut-être celui auquel les marchés devraient être plus avertis, car une consommation intérieure élevée ne ferait qu’ajouter au déficit commercial croissant. Le déficit commercial américain en biens et services a atteint son plus haut niveau en neuf ans en décembre 2017.
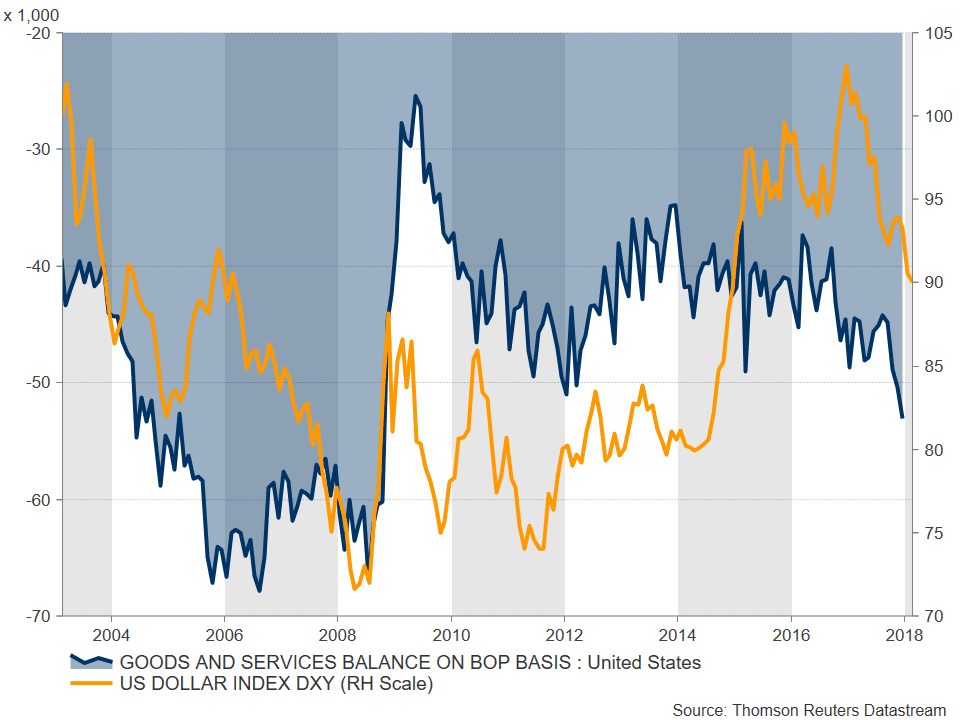
L’aggravation des déficits du budget et de la balance commerciale du gouvernement pourrait entraîner une crise du dollar. Les déficits «jumeaux» qui montent en flèche pourraient envoyer des alarmes sur la capacité des États-Unis à financer leur dette, risquant ainsi un effondrement de la valeur du dollar américain. Cela pourrait expliquer pourquoi les investisseurs sont devenus de plus en plus négatifs sur le billet vert malgré les perspectives de croissance plus fortes et les signes que l’inflation commence à s’accélérer.
Cependant, lorsqu’on considère le statut du dollar américain comme monnaie de réserve mondiale et l’autosuffisance alimentaire et énergétique des États-Unis, ce qui limiterait toute augmentation spectaculaire du déficit commercial, une crise monétaire ne semble pas très probable. De plus, les pays dépendants des exportations comme la Chine et le Japon ne soutiendraient jamais la chute de la valeur de la monnaie la plus échangée au monde. Une meilleure explication de la faiblesse persistante du billet vert est la perspective éclairante de l’économie mondiale.
Historiquement, la devise américaine a tendance à se déprécier lorsque les autres économies se portent bien. Le dollar a tendance à augmenter par rapport aux autres devises lorsque leurs économies sont sous-performantes en raison de l’attrait des bons du Trésor américain et d’autres actifs libellés en dollars. Cela pourrait être l’une des raisons pour lesquelles le dollar s’est fortement apprécié au cours de la période 2014-2016, l’économie américaine se distinguant parmi les rares pays en bonne santé du G20 alors que la croissance au Japon et dans la zone euro bégayait. En 2017, la croissance aux États-Unis est restée forte, mais d’autres économies ont commencé à reprendre leur élan, réduisant ainsi l’attrait relatif des États-Unis.
Un autre contributeur probable à la baisse du dollar a apporté d’importantes réductions d’impôt et optimisme économique, mais son administration a également suscité des inquiétudes sur le protectionnisme commercial et des doutes sur la politique officielle du dollar fort, ainsi que l’incertitude constante sur l’enquête Mueller en cours. collusion avec l’équipe de campagne électorale de Trump. Le lien susmentionné avec la tendance baissière de l’indice du dollar, qui a commencé au début de 2017.
Mais même si nous devions supposer que l’argument des déficits jumeaux n’est pas un facteur majeur pour l’accélération récente de la liquidation du dollar toute l’année, le potentiel le risque lié à l’augmentation du fardeau de la dette nationale ne doit pas être minimisé.
Le ratio dette/PIB est déjà supérieur à 100% (dépassé en 2012) et le déficit budgétaire en 2017 est passé à 3,4% en 2017. En plus d’être l’un des plus élevés parmi les économies avancées, un déficit de 3,4% après huit années d’expansion économique et un taux de chômage de 4,1% est très inhabituel.
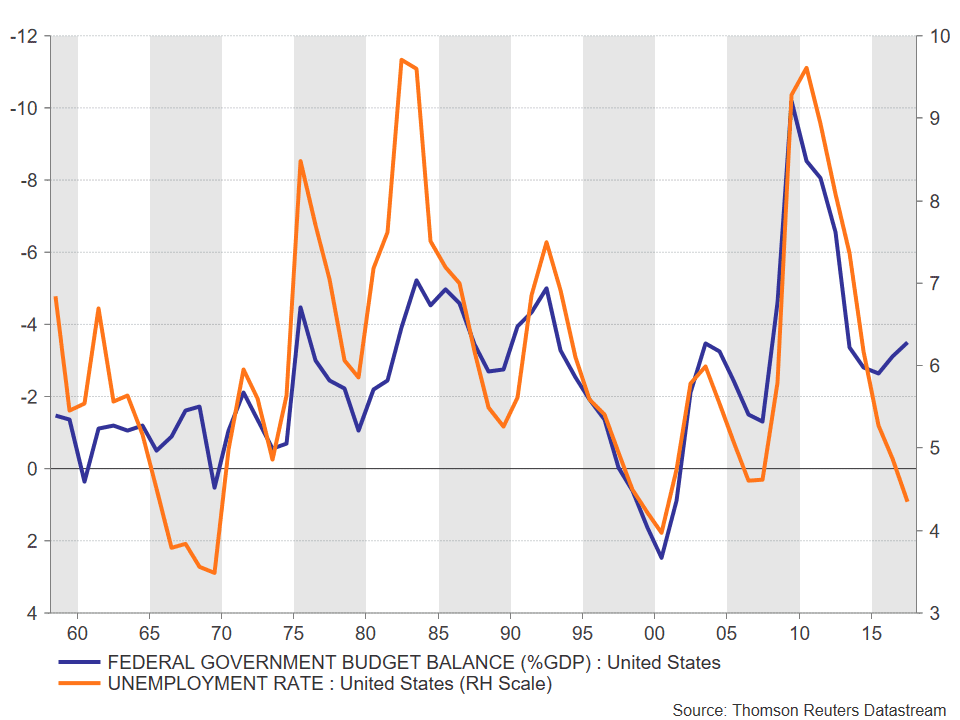
Le déficit budgétaire américain a normalement une corrélation positive avec le taux de chômage car les finances publiques se détériorent lorsque le taux de chômage augmente, et elles s’améliorent lorsque le nombre de chômeurs diminue. Mais cette relation semble rompue depuis 2015, le déficit reprenant de la vigueur après avoir baissé par rapport aux niveaux excessifs constatés lors de la crise financière, alors que le taux de chômage continue de baisser. Cela met en évidence l’importance de la désynchronisation potentielle du déficit croissant à ce stade du cycle économique.
Pour le mettre dans une autre perspective, un récent rapport de Moody’s indique que la part des recettes du gouvernement américain utilisée pour rembourser la dette est de 8,1%, juste derrière l’Italie. Ce chiffre devrait augmenter à 21,4% d’ici 2027, indiquant une bombe à retardement dans l’avenir, si ce n’est pour les prochaines années.
par Raffi Boyadjian, XM Investment Research Desk
