
Forex » Le dollar américain devrait reprendre à la hausse après un démarrage lent
Le dollar américain entreprend un rebond sur le forex soutenu par des nouvelles encore plus positives – cette fois sur les données du marché du logement.
Le début de la nouvelle semaine a été positif pour les actifs à risque, car les actions, les devises étrangères et même l’or ont tous réussi à rebondir après la vente massive de la semaine dernière. Mais dans la seconde moitié de la journée, nous avons commencé à voir le dollar américain sortir de ses récents creux, soutenu par des nouvelles encore plus positives – cette fois du marché du logement.
Alors, le dollar américain va-t-il reprendre son rallye?
Avant de discuter davantage du dollar américain, jetons un coup d’œil au graphique de la paire USD/JPY qui a dépassé la résistance clé à 135,35 vendredi.
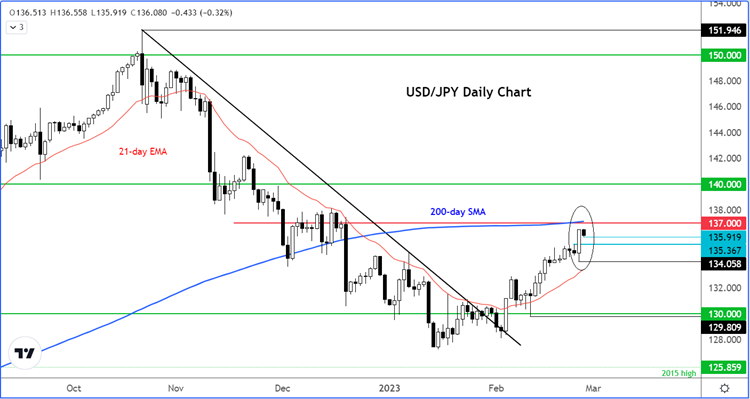
À moins que quelque chose ne change fondamentalement, la paire USD/JPY pourrait se diriger sur le forex vers 137,00, où la moyenne mobile de 200 jours converge avec un niveau de résistance antérieur. Mais cela pourrait aller beaucoup plus haut à la lumière des développements récents et d’un nouveau gouverneur de la Banque du Japon désireux de maintenir le statu quo. Pourtant, les taureaux doivent s’assurer de défendre cette cassure au-dessus de 135,35 maintenant pour garder le contrôle.
Au cours des dernières semaines, nous avons assisté à un changement important de direction du marché en faveur du dollar américain et des rendements, la plupart des devises étrangères sur le forex, de l’or et des actions américaines en bourse perdant la faveur. Ces mouvements résultent du fait que le marché a modifié ses attentes en matière de perspectives de taux d’intérêt rapidement à la hausse. De toute évidence, certains traders doivent maintenant se demander si ces attentes ont été prises en compte et tirent donc profit de ces positions.
Cependant, il reste à voir si ce sera ou non la vision consensuelle du marché.
Les traders prévoient désormais que les taux d’intérêt américains culmineront à 5,4% cette année, contre environ 5% il y a un mois. Cela est dû à diverses raisons, notamment des données américaines plus solides et une accélération de l’indicateur d’inflation préféré de la Fed (Core PCE Price Index), tous contribuant à anéantir les espoirs d’une pause imminente dans le resserrement de la politique.
À moins que nous ne voyions une série de nouvelles négatives maintenant, les baisses du dollar américain pourraient trouver un soutien.
En fait, nous avons vu encore plus de preuves de la vigueur de l’économie alors que les ventes de maisons en attente ont bondi de 8,1% d’un mois à l’autre, alors qu’une légère hausse de 1% était attendue.
Il y a beaucoup de données macro à attendre dans la semaine à venir. Parmi eux, nous avons CB Consumer Confidence (mardi), ISM Manufacturing PMI (mercredi) et ISM Services PMI (vendredi).
Des données américaines plus solides ont soulevé des paris bellicistes de la Fed, mais l’activité manufacturière est restée faible, le PMI restant constamment en dessous de 50,0. Jusqu’à présent, c’est le secteur des services qui est à l’origine de la majeure partie de la croissance. Mais verrons-nous enfin la preuve que le secteur manufacturier commence également à se redresser?
La semaine dernière, le PMI des services de S&P Global a été beaucoup plus élevé que prévu, bien qu’à 50,5, le secteur ait à peine augmenté. Néanmoins, il était d’environ 3 points au-dessus des attentes, le secteur renouant avec la croissance pour la première fois depuis juin. La version ISM du PMI, qui a dépassé les attentes le mois dernier à 55,2, a toujours eu plus d’impact sur les marchés. S’il montre une lecture forte similaire, cela alimentera davantage les paris bellicistes de la Fed.
Par Fawad Razaqzada, FOREX.com » Site Officiel