
Forex » Hausse limitée pour la paire USD/JPY
Il n’y a pas plus d’influence sur le forex pour la paire USD/JPY que les différentiels de rendement entre les États-Unis et le Japon, ce qui signifie qu’une transaction impliquant la paire revient essentiellement à adopter une vision directionnelle sur la trajectoire des rendements obligataires américains. Tant que la Banque du Japon persistera dans le contrôle de la courbe des taux – ancrant les rendements des obligations d’État japonaises (JGB) à 10 ans à moins de 100 points de base de 0% – il est probable que cela restera ainsi dans les avenirs prévisibles.
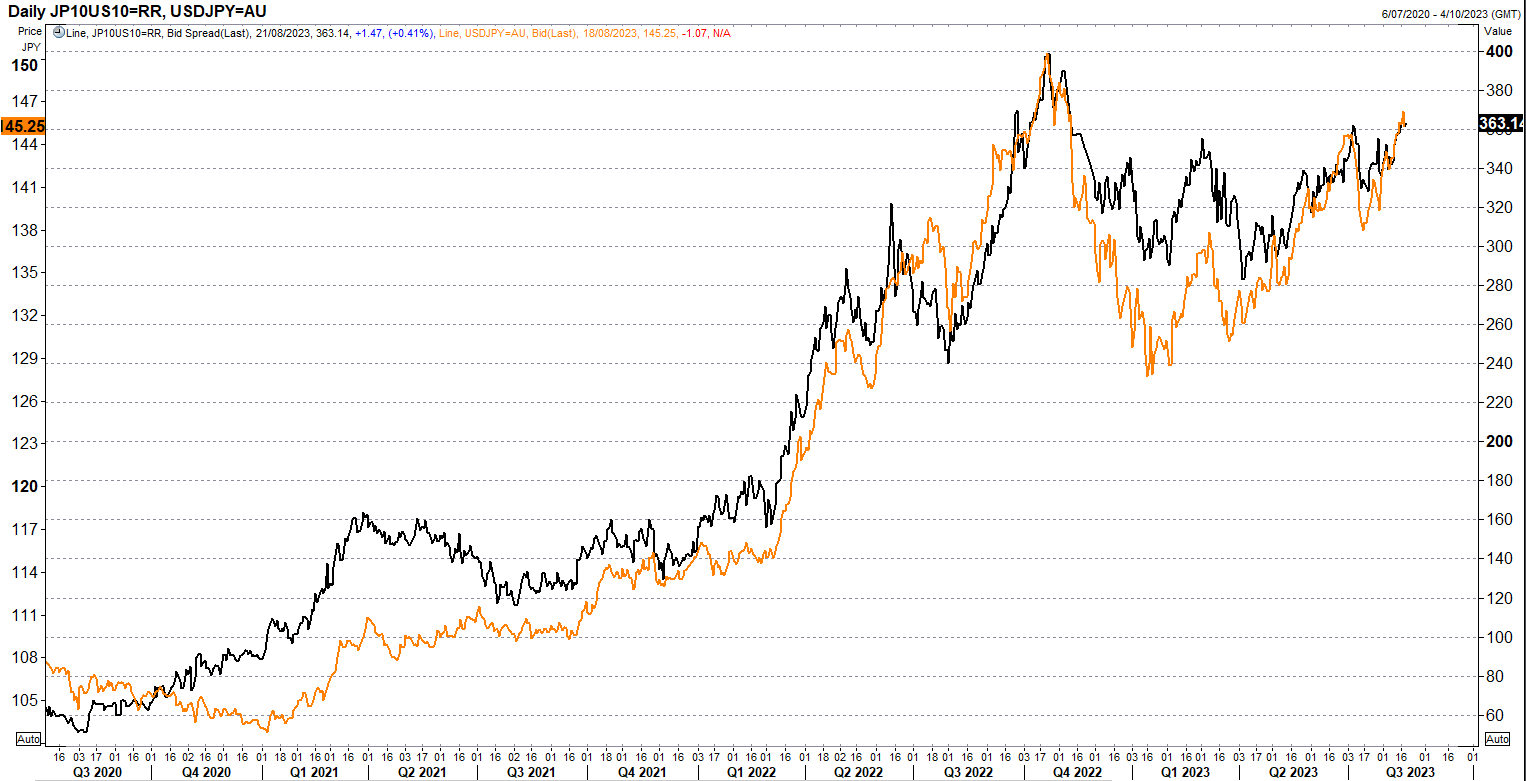
Vous pouvez voir la relation étroite entre la paire USD/JPY, indiquée en orange dans le graphique ci-dessous, par rapport à l’écart de rendement dont bénéficient les États-Unis par rapport au Japon pour les obligations d’État de référence en noir. Ce n’est en aucun cas une relation parfaite, mais néanmoins significative.
Écarts de rendement à 10 ans entre les États-Unis et le Japon par rapport à l’USD/JPY
Les rendements obligataires américains à 2 et 10 ans n’ont pas encore atteint de nouveaux sommets
Après avoir augmenté d’environ 0,5% pendant le pic de la panique du marché pandémique du coronavirus à plus de 4,3% la semaine dernière, contribuant à propulser la paire USD/JPY d’un peu au-dessus de 101 au niveau de 147 la semaine dernière, la question que les traders de devises sur le forex devraient se poser où sont les risques directionnels pour les rendements des bons du Trésor américain maintenant après un mouvement aussi spectaculaire?
Il n’y a clairement pas de pénurie de vendeurs sur les marchés obligataires en ce moment, ce qui met en évidence des risques tels qu’une réaccélération des pressions inflationnistes américaines, un déluge de nouvelles émissions de dette, ainsi qu’une tentative de reconduction de vastes quantités de dette existante dans un environnement de taux d’intérêt beaucoup plus élevés.
Mais même avec ces inquiétudes, au moment où la Réserve fédérale draine les liquidités du système financier en poursuivant un resserrement quantitatif, les rendements des bons du Trésor américain n’ont pas encore atteint de nouveaux sommets en dehors de l’extrémité la plus longue de la courbe américaine. Les rendements à deux ans – fortement influencés par les changements de sentiment envers les perspectives du taux des fonds fédéraux – restent plafonnés sur les sondes au-dessus du niveau de 5%. De même, les rendements de référence à 10 ans – illustrés dans le graphique ci-dessous – ont tenté d’atteindre de nouveaux sommets la semaine dernière, mais ont échoué.
Rendement des obligations américaines à 10 ans

Poursuite de la hausse des rendements, la paire USD/JPY pourrait être limitée
Alors que les rendements pour ces échéances pourraient éventuellement augmenter, en particulier compte tenu de la forte tendance dominante, l’évolution récente des prix suggère qu’une nouvelle hausse sur le forex de la paire USD/JPY pourrait être durement gagnée. Cela suggère également que les risques directionnels à plus long terme pour les rendements et la paire UDSD/JPY pourraient être orientés à la baisse, et non à la hausse.
Pour les traders sur le forex de la paire USD/JPY, le suivi de l’évolution des rendements américains à deux et 10 ans complétera vos stratégies de trading, fournissant un filtre supplémentaire pour déterminer quand être court ou long.
Le discours de Jerome Powell à Jackson Hole occupe une place importante
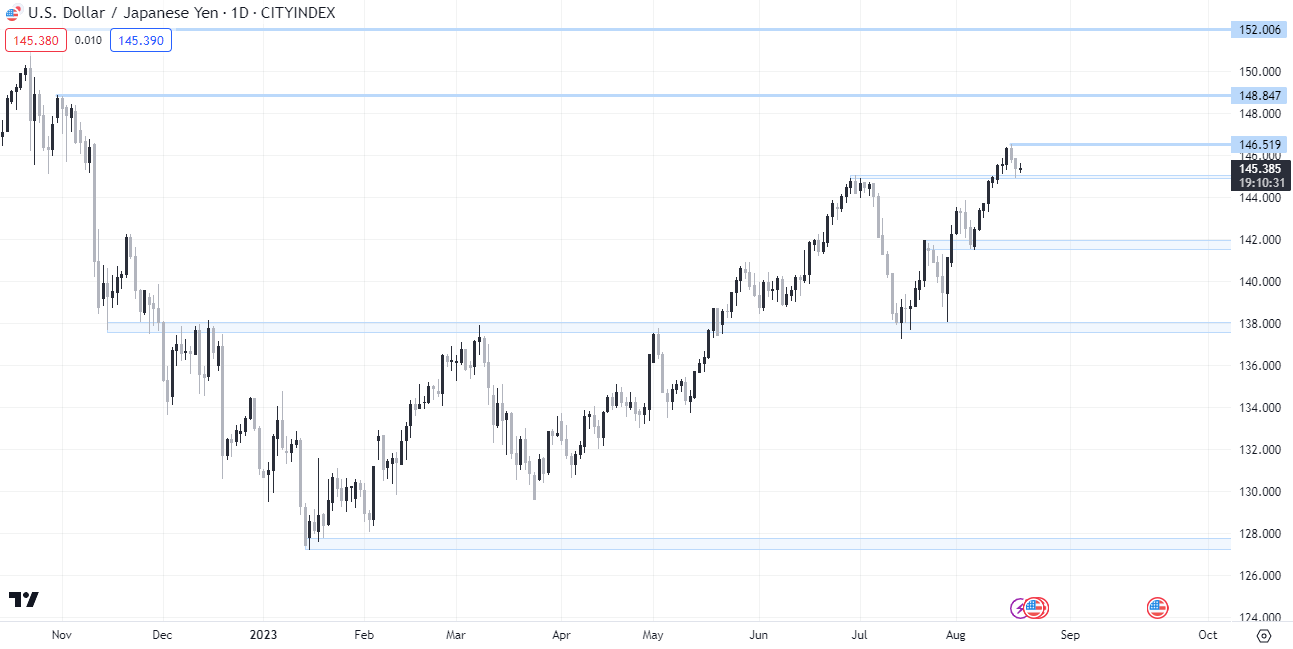
À court terme, la hausse de la paire USD/JPY sur le forex devrait être plafonnée au sommet de la semaine dernière autour de 146,50. À la baisse, une couche de support commençant à 145,0 a empêché un renversement plus significatif vendredi. Si nous assistons à un rétrécissement des écarts de rendement entre les États-Unis et le Japon, une cassure de ce niveau pourrait entraîner une baisse à 144,00 et potentiellement à 142,00. Compte tenu du calendrier économique clairsemé, le discours de Jackson Hole du président de la Réserve fédérale, Jerome Powell, vendredi, apparaît comme un catalyseur potentiel d’une évasion dans les deux sens.
Par David Scutt, FOREX.com » Site Officiel
David Scutt est un ancien trader en valeurs mobilières au comptant, à terme et sur les marchés monétaires avec plus de 10 ans d’expérience dans la trésorerie bancaire. David a aussi travaillé en tant que rédacteur en chef des marchés et de l’économie pour Business Insider, couvrant les événements macroéconomiques et les principaux événements de marché en Asie.