
La semaine à venir du 12 au 16 décembre 2022
Avec les réunions des banques centrales du FOMC, de la Banque d’Angleterre et de la Banque centrale européenne, ainsi que les données de l’IPC des États-Unis et du Royaume-Uni, ce sera certainement l’une des semaines les plus chargées de l’année pour les traders sur le forex et les marchés financiers.
La semaine dernière, la Banque de réserve d’Australie et la Banque du Canada ont relevé leurs taux alors qu’elles tentaient de maîtriser l’inflation. Cette semaine sera certainement l’une des semaines les plus chargées de l’année, car pas moins de six grandes banques centrales ont des réunions de décision sur les taux d’intérêt, dont le FOMC de la Fed, la Banque centrale européenne et la Banque d’Angleterre. Avant leurs réunions respectives des banques centrales, les États-Unis et le Royaume-Uni publieront leurs rapports sur l’IPC. Ces données affecteront-elles leurs décisions de hausse des taux? De plus, ce sera également une grosse semaine pour d’autres données économiques avec la publication d’une foule de données du Royaume-Uni et de la Chine. La semaine culminera avec le premier regard sur les PMI mondiaux pour décembre. Attention la semaine devrait être volatile sur le forex! Le volume et la liquidité devraient commencer à baisser alors que nous nous dirigeons vers les 2 dernières semaines de l’année.
Banque de réserve d’Australie et Banque du Canada
La Banque de réserve d’Australie a relevé ses taux de 25 points de base la semaine dernière pour porter son taux directeur à 3,10%. La RBA a déclaré qu’elle voyait l’inflation culminer à environ 8% cette année avant de chuter en 2023 et d’atteindre près de 3% en 2024. À ce titre, la Banque de réserve d’Australie a déclaré qu’elle prévoyait d’autres hausses de taux d’intérêt à venir car l’inflation est encore trop élevée en Australie. Cependant, les marchés ne prévoient pas une nouvelle hausse des taux avant avril 2023.
Le marché était divisé sur la question de savoir si la Banque du Canada augmenterait ses taux de 25 points de base ou de 50 points de base lors de sa réunion de décision sur les taux d’intérêt la semaine dernière. En fin de compte, la Banque du Canada a relevé ses taux de 50 points de base pour porter son taux du financement à un jour à 4,25%, bien qu’elle ait laissé entendre qu’il pourrait s’agir de la dernière hausse de taux depuis un certain temps. En conséquence, tout en notant que le marché du travail est tendu et que les attentes d’inflation sont encore trop élevées, les marchés y voient une hausse accommodante. Un changement dans la déclaration indique maintenant que la banque centrale « examinera » si le taux directeur doit encore augmenter pour ramener l’offre et la demande à l’équilibre et ramener l’inflation à l’objectif. Auparavant, il lisait « devra » augmenter davantage. Le gouverneur de la Banque du Canada, Macklem, s’exprime lundi cette semaine. Surveillez les éclaircissements sur le changement dans la déclaration.
FOMC
Le FOMC se réunit mercredi cette semaine et selon le CME Fedwatch Tool, les marchés tablent sur une probabilité de 75% d’une hausse des taux de 50 points de base lors de la réunion. Lors de son discours du Brookings Institute le 30 novembre, le président de la Fed, Powell, a fait plusieurs commentaires suggérant que la Fed ne pourrait augmenter que de 50 points de base lors de la réunion de cette semaine, notamment:
- La Fed pourrait ralentir le rythme des hausses de taux dès la réunion du FOMC de décembre.
- Ralentir à ce stade est un bon moyen d’équilibrer les risques.
- Nous ne voulons pas trop serrer, c’est pourquoi nous ralentissons.
- Se fier moins aux prévisions signifie faire plus de gestion des risques et ralentir les hausses de taux à ce stade est un bon moyen d’équilibrer les risques d’exagérer les hausses.
Depuis lors, les marchés ont enregistré un solide rapport sur le marché du travail en novembre et une lecture de l’IPP plus élevée que prévu pour novembre (toutefois, elle était toujours inférieure à celle d’octobre). La seule pièce qui reste au puzzle est le rapport sur l’IPC américain qui doit être publié mardi. On s’attend à ce que l’IPC global passe de 7,7% en glissement annuel à 7,3% en glissement annuel. Le Core CPI devrait chuter de 6,3% en glissement annuel à 6,1% en glissement annuel. Si les lectures réelles sont conformes aux estimations, attendez-vous à une hausse de 50 points de base. Cependant, la Fed publiera également ses «dot plots», qui montrent les prévisions d’inflation, de croissance et de taux d’intérêt. Les marchés examineront dans quelle mesure la Fed s’attend à ce que les taux d’intérêt augmentent avant d’atteindre le taux terminal.
Banque d’Angleterre
La Banque d’Angleterre se réunit jeudi cette semaine lors de sa réunion de décision sur les taux d’intérêt. Lors de sa dernière réunion, la Banque d’Angleterre a relevé ses taux de 75 points de base pour ramener les taux d’intérêt à 3,00%. Le Comité a déclaré que les taux devront augmenter pour ramener l’inflation à la cible, mais il a également déclaré que le taux terminal sera inférieur à ce que le marché anticipait. Les membres ont également indiqué que le Royaume-Uni est au début d’une longue récession de 2 ans. La BOE n’a pas été aidée par l’inflation, qui est passée de 10,1% en GA en septembre à 11,1% en GA en octobre. Mercredi, la veille de la réunion de la Banque d’Angleterre, les marchés auront un aperçu des lectures de l’IPC de novembre. On s’attend à ce que l’IPC global tombe à 10,9% sur un an et que l’IPC de base reste inchangé à 6,5% sur un an. La Banque d’Angleterre examinera également d’autres points de données cette semaine avant de prendre sa décision, notamment le PIB d’octobre et le nombre de demandeurs de novembre. La Banque d’Angleterre va-t-elle s’orienter vers une croissance en baisse, des emplois moins bons et une inflation plus élevée?
Banque centrale européenne
La Banque centrale européenne se réunit également jeudi cette semaine lors de sa réunion de décision sur les taux d’intérêt. Lors de sa dernière réunion, la Banque centrale européenne a relevé ses taux de 75 points de base pour ramener son taux d’emprunt à 2,00%. La BCE a noté qu’elle continuerait à augmenter les taux d’intérêt, car l’inflation est trop élevée et dépasse continuellement les prévisions. La lecture initiale de l’IPC de novembre est tombée à 10% sur un an par rapport à l’impression d’octobre de 10,6% sur un an. Les attentes du marché étaient d’une baisse à seulement 10,4% en glissement annuel. Cependant, les membres de la BCE ont discuté depuis la dernière réunion pour évaluer la manière dont les taux d’intérêt doivent continuer à augmenter afin que l’inflation ne s’enracine pas. Ceci malgré les craintes que la zone euro soit sur le point d’entrer en récession. Les attentes sont que la Banque centrale européenne augmentera les taux de 50 points de base.
Résultats des entreprises
Les bénéfices continuent de baisser alors que nous nous dirigeons vers la fin du 4e trimestre. Cependant, il y a quelques sociétés notables à surveiller, telles que ORCL, ADBE, ACN.
Données économiques
Avec toutes les réunions des banques centrales cette semaine (nous n’avons même pas mentionné la BNS, la Norges Bank ou la Banque du Mexique), l’assaut des données économiques cette semaine passera au second plan. Comme mentionné précédemment, le Royaume-Uni publiera ses données sur le nombre de demandeurs, le PIB et l’inflation avant la réunion de la Banque d’Angleterre. Il rendra également compte des ventes au détail vendredi. Les États-Unis publieront également l’IPC, le PMI manufacturier de la Fed de Philadelphie et les ventes au détail cette semaine. La Chine aura un vidage de données jeudi. Vendredi, les rapports PMI préliminaires mondiaux seront publiés pour décembre. Les autres données économiques qui doivent être publiées cette semaine sont les suivantes:
Lundi – 12 décembre 2022
Japon : Commandes de machines-outils (NOV)
Royaume-Uni : PIB (PTOM)
Royaume-Uni : Production manufacturière (OCT)
Royaume-Uni : Balance commerciale (OCT)
Royaume-Uni : Production industrielle (PTOM)
Canada : Discours du gouverneur Macklem de la Banque du Canada
Nouvelle-Zélande : Inflation alimentaire (NOV)
Australie : Indice de confiance des consommateurs Westpac (DEC)
Mardi – 13 décembre 2022
Allemagne : CPI Final (NOV)
Royaume-Uni : Modification du nombre de demandeurs (NOV)
Allemagne : Indice du climat économique ZEW (DEC)
États-Unis : IPC (NOV)
États-Unis : IBD/TIPP Economic Optimism (DEC)
Nouvelle-Zélande : Compte courant (T3)
Japon : indice Tankan des grands fabricants (T4)
Japon : Commandes de machines (OCT)
Mercredi – 14 décembre 2022
Royaume-Uni : Données d’inflation (NOV)
UE : Production industrielle (PTOM)
États-Unis : Décision du FOMC sur les taux d’intérêt
Stocks de brut
Nouvelle-Zélande : Westpac Consumer Confidence (T4)
Nouvelle-Zélande : Taux de croissance du PIB (T3)
Japon : Balance commerciale (NOV)
Australie : Anticipations d’inflation des consommateurs (DEC)
Australie : Évolution de l’emploi (NOV)
Chine : Indice des prix des logements (NOV)
Chine : Production industrielle (NOV)
Chine : Ventes au détail (NOV)
Chine : Taux de chômage (NOV)
Chine : Annonce du MLF sur 1 an par la PBOC
Jeudi – 15 décembre 2022
Suisse : Décision de la BNS sur les taux d’intérêt
Royaume-Uni : Décision de la BoE sur les taux d’intérêt
Canada : Mises en chantier (NOV)
UE : Décision de la BCE sur les taux d’intérêt
États-Unis : Ventes au détail (NOV)
États-Unis : Indice manufacturier de la Fed de Philadelphie (DEC)
États-Unis : NY Empire State Manufacturing Index (DEC)
États-Unis : Production industrielle (NOV)
États-Unis : Production manufacturière (NOV)
Mexique : Décision sur les taux d’intérêt
Vendredi – 16 décembre 2022
Mondial : Fabrication Flash PMI Flash (DEC)
Royaume-Uni : Ventes au détail (NOV)
UE : IPC Final (NOV)
Canada : Indice des prix des logements neufs (NOV)
Voir » Calendrier économique
Graphique de la semaine » Pétrole brut WTI (USOIL) journalier
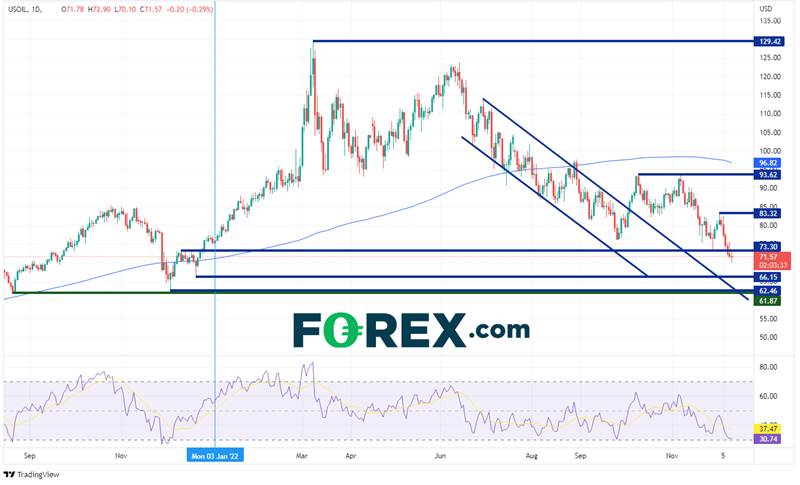
Le pétrole brut WTI a baissé de plus de 11% la semaine dernière et a clôturé en baisse les 6 derniers jours consécutifs. Cela a amené le prix à un nouveau plus bas depuis le début de l’année vendredi à 70,10! Combien de personnes pensaient que le prix deviendrait négatif sur l’année après avoir affiché un chiffre élevé le 8 mars à 129,42 ? Les craintes de récession et le manque de demande ont poussé le pétrole à baisser au cours du second semestre 2022. Continuera-t-il à baisser? Le premier support n’est pas avant le pic le plus bas du 20 décembre 2021 à 66,15, plus de 5 dollars de moins. En dessous, le prix peut tomber sur les plus bas du 2 décembre 2021 à 62,46, puis le plus bas du 23 août 2021 à 61,76! Cependant, notez que le RSI se situe au bord de la zone de survente près de 30,00. Peut-être que le WTI pourrait rebondir? La première résistance est au plus bas du 28 novembre à 73,62. Au-dessus, le prochain niveau de résistance est le plus haut niveau du 30 novembre à 83,32 puis le sommet du 10 octobre à 93,62!
» Trading des matières premières avec Metatrader 5
Avec les réunions des banques centrales du FOMC, de la BOE et de la BCE, ainsi que les données de l’IPC des États-Unis et du Royaume-Uni, ce sera certainement l’une des semaines les plus chargées de l’année. Gérer les postes en conséquence. De plus, si les banques centrales sont plus accommodantes, surveillez la possibilité d’un rallye du Père Noël dans les actions en fin d’année. Après cette semaine, les marchés pourraient commencer à ralentir alors que les traders sur le forex et les marchés financiers réduisent leurs positions pendant les vacances.
Par Joe Perry, CMT, FOREX.com » Site Officiel