
Guerre en Ukraine, réunion du FOMC et taux de la Banque d’Angleterre
La guerre entre la Russie et l’Ukraine ne semble pas près de se terminer. Cela devrait continuer à stimuler l’action des prix sur le forex et tous les marchés financiers.
Les pourparlers se sont poursuivis la semaine dernière entre la Russie et l’Ukraine. Cependant, c’est tout ce qu’ils semblent être à ce stade: des pourparlers. La Russie ne semble pas ralentir son invasion en Ukraine. Les couloirs humanitaires, qui permettent aux travailleurs humanitaires d’entrer et aux civils de sortir, sont quasiment inexistants. La Russie maintiendra-t-elle la pression cette semaine ou les têtes froides prévaudront-elles? La semaine dernière, la BCE a surpris certains acteurs du marché en réduisant le montant d’obligations qu’elle achètera et en annonçant qu’elle mettrait fin à son programme de QE au T3 plutôt qu’au T4. Il faisait une forte référence à une inflation élevée. L’IPC américain était également solide à 7,9 % en glissement annuel, son plus haut niveau depuis janvier 1982. Le FOMC et la BOE suivront-ils les mêmes traces que la BCE et augmenteront-ils les taux plus que prévu cette semaine?
Russie/Ukraine
Vendredi, le président russe Poutine a déclaré qu’il y avait « certains mouvements positifs » dans les négociations entre l’Ukraine et la Russie. Cependant, plus tard dans la journée, l’Ukrainien Kuleba a déclaré qu’il n’y avait eu aucun progrès dans les pourparlers de jeudi. Il a également déclaré que la position de la Russie changeait tout le temps et que les pourparlers n’avaient pas d’impact sur le comportement de la Russie sur le terrain. Les rapports indiquent que de nombreuses villes ukrainiennes sont encerclées par les forces russes et que la Russie n’a pas autorisé beaucoup d’aide humanitaire. Poutine n’a pas précisé quelle est la fin de partie ni quand elle le sera. La Russie a également déclaré qu’elle pourrait utiliser des combattants volontaires du Moyen-Orient pour combattre en son nom. En outre, Joe Biden a déclaré que la Russie paierait un lourd tribut si la Russie utilisait des armes chimiques. Tout cela insinuerait qu’il y a plus de combats à venir.
À la suite des actions de la semaine dernière, les États-Unis et le monde continuent d’imposer davantage de sanctions à la Russie. Les États-Unis ont interdit toutes les importations de pétrole russe et ont révoqué le statut « normal » permanent de la Russie pour punir Moscou pour son invasion de la Russie. En outre, le Congrès a approuvé un programme de financement de 1,5 billion de dollars américains pour éviter une fermeture du gouvernement, qui comprenait une aide à l’Ukraine. Cela suggérerait que les deux parties aux États-Unis se sont engagées à aider l’Ukraine. Et de plus en plus d’entreprises se retirent de Russie, comme McDonalds, Coca-Cola, Pepsi et Starbucks. (Le gouvernement russe a déclaré qu’il prendrait les propriétés de ceux qui nivellent.) La Russie pourrait faire défaut sur le paiement de sa dette. Il y a même des rumeurs de rationnement de la nourriture dans les épiceries. Il faut se demander combien de souffrances économiques supplémentaires la Russie peut endurer.
FOMC
Le FOMC américain se réunit mercredi cette semaine. Les attentes sont que la Fed augmentera de 25 points de base. L’emploi continue d’être solide avec le dernier rapport sur la masse salariale non agricole montrant que 654 000 nouveaux emplois ont été ajoutés à l’économie en février. De plus, l’IPC de février était de 7,9% en glissement annuel, le plus élevé depuis janvier 1982. Y a-t-il une chance que la Fed puisse augmenter de 50 pb? Peut-être. Mais les incertitudes autour du conflit russo-ukrainien devraient freiner le FOMC. En février, les marchés tablaient sur près de 100% de chances d’une hausse de 50 pb, le président de la Fed de Saint-Louis, James Bullard, ayant déclaré qu’il prévoyait un resserrement de 100 pb d’ici juillet, ce qui impliquerait une hausse de 50 pb lors de l’une des réunions précédentes. Cependant, depuis le début de la guerre, les investisseurs ont reculé et ne prévoient aucune chance d’une hausse de 50 points de base. De plus, suite aux fortes révisions à la hausse de l’inflation et à la baisse de la croissance de la part de la BCE, les investisseurs garderont également un œil attentif sur le « dot plot » pour voir comment le FOMC ajuste ses prévisions pour les principaux paramètres économiques.
Banque d’Angleterre
La Banque d’Angleterre se réunit également cette semaine pour décider de relever à nouveau les taux d’intérêt. On s’attend à ce que la BOE augmente de 25 points de base supplémentaires, portant le taux d’intérêt directeur à 0,75%. (C’est le niveau où étaient les taux d’intérêt avant la pandémie). Lors de sa dernière réunion, les membres ont signalé qu’ils s’attendaient à ce que l’inflation culmine autour de 7,25% en avril, mais revienne plus près de son objectif de 2% d’ici deux ans. La lecture la plus récente de l’IPC était de 5,5% pour janvier.
Données économiques
Le calendrier économique est riche en données de deuxième niveau du monde entier cette semaine. Cependant, certaines données peuvent faire évoluer le marché, telles que les ventes au détail en Chine et aux États-Unis, le chômage au Royaume-Uni et en Australie et l’IPP aux États-Unis. La Banque du Japon (BOJ) se réunit également vendredi cette semaine, mais cela a récemment été un mouvement non lié au marché. Les autres données économiques de cette semaine sont les suivantes:
Lundi – 14 mars 2022
États-Unis : anticipations d’inflation des consommateurs (FÉV)
Nouvelle-Zélande : Services NZ PSI (FÉV)
Australie : procès-verbal de la RBA
Australie : indice des prix des logements (T4)
Chine : Production industrielle (JAN-FÉV)
Chine : Ventes au détail (JAN-FÉV)
Chine : taux de chômage (JAN-FÉV)
Mardi – 15 mars 2022
Royaume-Uni : nombre de demandeurs (FÉV)
UE : Production industrielle (JAN)
Allemagne : ZEW Economic Sentiment Index (MAR)
Canada : Mises en chantier (FÉV)
États-Unis : IPP (FÉV)
États-Unis : NY Empire State Manufacturing Index (MAR)
Japon : Indice Tankan Reuters (MAR)
Japon : balance commerciale (FÉV)
Chine : indice des prix des logements (FÉV)
Mercredi – 16 mars 2022
Japon : production industrielle finale (JAN)
Canada : IPC (FÉV)
États-Unis : ventes au détail (FÉV)
États-Unis : indice du marché du logement NAHB (MAR)
États-Unis : décision du FOMC sur les taux d’intérêt
Stocks de brut
Nouvelle-Zélande : taux de croissance du PIB (T4)
Japon : Commandes de machines (JAN)
Australie : évolution de l’emploi (FÉV)
Australie : Bulletin de la RBA
Jeudi – 17 mars 2022
UE : IPC final (FÉV)
Royaume-Uni : décision de la BOE sur les taux d’intérêt
États-Unis : Permis de construire (FÉV)
États-Unis : Mises en chantier (FÉV)
États-Unis : indice manufacturier de la Fed de Philadelphie (MAR)
États-Unis : production industrielle (FÉV)
États-Unis : Production manufacturière (FÉV)
Japon : IPC (FÉV)
Japon : décision de la BOJ sur les taux d’intérêt
Vendredi – 18 mars 2022
UE : balance commerciale (JAN)
Canada : Ventes au détail (JAN)
États-Unis : Ventes de maisons existantes (FÉV)
Voir » Calendrier économique
Graphique forex de la semaine : USD/JPY hebdomadaire
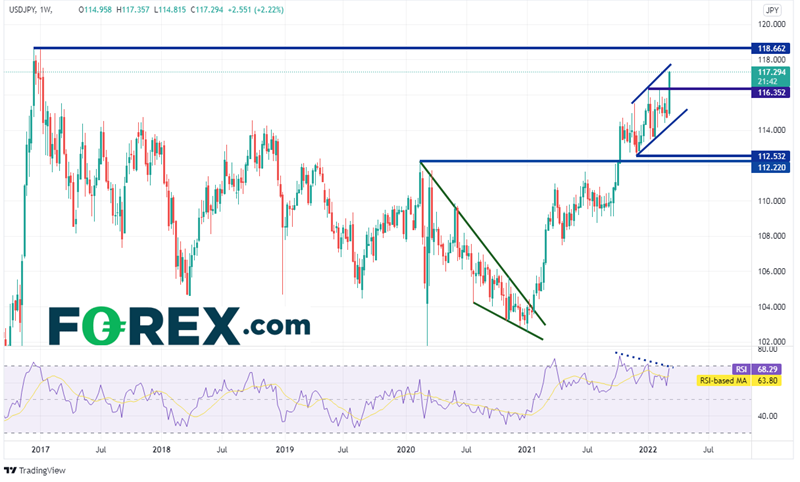
La paire USD/JPY a augmenté depuis la sortie du biseau descendant en février 2021. L’objectif du biseau était un retracement de 100%, qu’il a atteint au cours de la semaine du 11 octobre 2021 près de 112,22. La paire est en hausse et n’a pas regardé en arrière, s’échangeant sur le forex dans un canal en pente ascendante depuis novembre 2021. La semaine dernière, la paire USD/JPY a atteint son plus haut niveau en 5 ans, atteignant un sommet de 117,35. La première résistance se situe sur la ligne de tendance supérieure du canal près de 117,60. Si le prix dépasse ce niveau, il peut facilement atteindre les sommets de la semaine du 12 décembre 2016 à 118,66. Cependant, notez que le RSI diverge avec le prix en territoire de surachat, une indication que le prix peut être prêt pour un recul. Le premier support se situe au point de cassure de 116,35. En dessous, le prix peut tomber sur la ligne de tendance inférieure du canal près de 114,50, puis sur les plus bas de novembre 2021 près de 112,53.
La guerre entre la Russie et l’Ukraine ne semble pas près de se terminer. Cependant, il faut se demander combien de temps encore la Russie pourra résister aux sanctions économiques paralysantes. Comme cela a été le cas au cours des dernières semaines, surveillez les gros titres des mouvements volatils du marché. De plus, la publication des décisions du FOMC et de la BOE sur les taux d’intérêt pourraient être des événements catalysant pour les devises sur le forex et les marchés financiers.
Par Joe Perry, CMT, FOREX.com » Site Officiel