
La semaine à venir du 30 octobre au 4 novembre 2022
La volatilité sur le forex devrait se poursuivre cette semaine avec la réunion de la RBA, du FOMC et de la BOE pour discuter de la politique des taux d’intérêt.
La semaine dernière, des hausses de taux d’intérêt ont été annoncées par la Banque du Canada et la BCE. La BOJ a laissé ses taux inchangés. Cette semaine, la RBA, le FOMC et la Banque d’Angleterre se réuniront pour discuter de la politique des taux d’intérêt, et tous devraient augmenter. Mais ce sont les déclarations qu’il faut surveiller pour voir si ces banques centrales vont pivoter ! De plus, étant donné que lundi est le 31 octobre, les marchés obtiendront des données de fin de mois, y compris le premier aperçu de l’IPC de l’UE pour octobre. Plus tard dans la semaine, les données du début du mois seront publiées, y compris la masse salariale non agricole aux États-Unis. En outre, les publications de résultats continuent de rouler. Après la déception de nombreuses actions FAANG (hors Apple et Netflix), cette semaine apportera-t-elle de meilleures nouvelles? Regardez les sorties d’UBER, AMD et PYPL!
Récapitulatif des Banques centrales
La Banque du Canada a surpris les marchés et n’a relevé les taux que de 50 points de base contre une attente de 75 points de base. Cela a porté le taux cible à 3,75 %. Cependant, la BOC a noté que bien qu’elle perçoive des signes de baisse de l’inflation sous-jacente, elle s’attend toujours à ce qu’elle doive encore augmenter ses taux en raison d’une inflation élevée. Le gouverneur Macklem a déclaré que la prochaine hausse des taux pourrait être « plus importante que la normale » ou juste une « taille normale ». En d’autres termes, il semble que le BOC dépendra des données jusqu’à ce qu’il se réunisse à nouveau le 7 décembre.
La BCE a relevé ses taux de 75 points de base, comme prévu, portant son taux au jour le jour à 2 %. Il s’agit du niveau le plus élevé depuis 2009. La banque centrale a supprimé la phrase selon laquelle la banque centrale augmentera les taux « au cours des prochaines réunions ». Au lieu de cela, la BCE a déclaré qu’elle augmenterait les taux réunion par réunion, bien qu’elle ait l’intention de relever davantage les taux en fonction de l’évolution de l’inflation et de l’économie. L’IPC préliminaire de l’UE devrait être publié lundi, avec une attente de 9,8 % en glissement annuel contre une lecture de septembre de 9,9 % en glissement annuel. Quelle que soit la façon dont vous le découpez, l’inflation continue de sévir dans toute l’UE.
La Banque du Japon a tenu parole et est restée en attente, laissant les taux à -0,1 %, comme prévu. De plus, il a maintenu le plafond du JGB à 10 ans à 0,25 %. Certains espéraient que ce plafond serait levé ou même supprimé. La banque centrale a également relevé ses prévisions d’inflation et abaissé ses prévisions de croissance. La BOJ a également déclaré qu’elle continuerait à fournir des mesures d’assouplissement supplémentaires au besoin. Dans le même temps, le Premier ministre Kishida a annoncé un nouveau budget de 200 milliards de dollars pour stimuler la croissance et lutter contre l’inflation. Rappelons que le Japon est intervenu sur les marchés des changes pour tenter de renforcer la valeur du yen. Il est possible qu’ils réessayent cette semaine.
Les réunion des banques centrales cette semaine
La RBA devrait relever ses taux mardi de 25 points de base, pour porter le taux directeur à 2,85%. Lors de sa précédente réunion du 4 octobre, la banque centrale avait surpris les marchés en n’augmentant les taux que de 25 points de base contre une attente d’une hausse de 50 points de base. Cependant, il a noté que l’inflation est trop élevée et que de nouvelles hausses de taux sont attendues. Le 25 octobre, l’Australie a publié son IPC du troisième trimestre. L’impression était plus élevée que prévu à 7,3% contre une attente de 7% et une lecture au troisième trimestre de 6,1%. Etant donné le bond plus important que prévu de l’inflation, est-il possible que la RBA surprenne à nouveau, mais cette fois avec une hausse de 50 points de base? Observez également les conseils. Lors de la dernière réunion, la banque centrale a déclaré qu’elle s’attendait à ce que l’inflation soit proche de 7,75% pour 2022. Recherchez toute formulation suggérant que ce taux sera plus élevé, ce qui pourrait entraîner une augmentation du taux terminal pour l’Australie.
Le FOMC se réunira mercredi cette semaine et devrait augmenter les taux de 75 points de base pour amener les Fed Funds à 4,00%. Le chuchoteur de la Fed du WSJ, Nick Timiraos, a fait de son mieux pour le confirmer vendredi en tweetant que « la Fed ne dépend pas des points de données et la décision pour la semaine prochaine de 75 points de base semble peu susceptible de changer… ». L’IPC de septembre était toujours élevé à 8,2% (légèrement inférieur à celui d’août), mais l’impression Core-CPI était de 6,6%, en hausse de 6,3% en août. Les données sur l’emploi sont restées solides jusqu’en septembre et les données NFP d’octobre, qui seront publiées vendredi, devraient rester fermes avec 220 000 nouveaux emplois ajoutés à l’économie.
Enfin, la Banque d’Angleterre se réunira jeudi pour discuter de la politique des taux d’intérêt. Depuis la dernière réunion, les attentes en matière de taux d’intérêt ont été partout alors que l’ancien Premier ministre Truss a déçu les marchés avec son plan de «mini-budget». À un moment donné, on s’attendait à une augmentation aussi élevée que 150 points de base ! Cependant, plus récemment, Liz Truss a démissionné et Rishi Sunak est maintenant Premier ministre. Les marchés se sont calmés, les rendements obligataires et les taux de change étant revenus proches de l’ère pré-Truss. Les attentes tablent sur une hausse des taux de 75 points de base pour la réunion de cette semaine, ce qui portera le taux directeur à 3%. Notez que l’IPC pour septembre était de 10,1% sur un an contre 9,9% sur un an auparavant.
Résultats des entreprises
Les bénéfices ont fait parler de Wall Street la semaine dernière alors que certains des plus grands noms de la technologie ont raté leurs bénéfices. Le premier était GOOG, qui a montré un EPS de 1,06 contre une attente de 1,25. Les revenus ont également été inférieurs aux attentes. Vient ensuite META, qui a affiché un gain de 1,64 contre une attente de 1,88. La société a déclaré qu’elle était confrontée à des défis à court terme en matière de revenus et qu’elle voyait les pertes d’exploitation de ses laboratoires de réalité en 2023 nettement plus élevées. Bien qu’AMZN ait battu EPS, il a guidé ses ventes du quatrième trimestre à 140 milliards de dollars – 148 milliards de dollars contre une estimation de 155 milliards de dollars. Cette semaine apportera plus de bénéfices aux grandes entreprises de tous les secteurs. Certaines des entreprises les plus importantes à signaler cette semaine sont les suivantes : AIG, Airbnb, AMD, BP, Pfizer, Uber, Aston Martin, GSK, Marathon Oil, Robinhood, Amgen, Coinbase, Conoco Philips, DBS Group, DoorDash, Moderna, PayPal, Sainsbury’s Starbucks et Woolworths.
Données économiques
La semaine commence avec les données PMI de la Chine, où les données ont été faibles ces derniers temps. En outre, les marchés auront un premier aperçu de l’IPC d’octobre de l’UE. Les attentes sont de 9,8% en glissement annuel contre une lecture précédente de 9,9% en glissement annuel. Les marchés verront également les données sur l’emploi de la Nouvelle-Zélande, de l’Allemagne, du Canada et des États-Unis, le potentiel de marché le plus important étant celui de la masse salariale non agricole aux États-Unis. On s’attend à ce que les États-Unis aient ajouté 220 000 emplois à l’économie en octobre et que le taux de chômage ait augmenté de 3,5% à 3,6%. Les autres données économiques importantes qui doivent être publiées cette semaine sont les suivantes:
Dimanche – 30 octobre 2022
Japon : production industrielle pré-définie (SEP)
Japon : Ventes au détail (SEP)
Australie : Ventes au détail (SEP)
Chine : PMI manufacturier NBS (OCT)
Chine : PMI non manufacturier NBS (OCT)
Chine : NBS General PMI (OCT)
Lundi – 31 octobre 2022
Japon : Confiance des consommateurs (PTOM)
Japon : Mises en chantier (SEP)
Allemagne : Ventes au détail (SEP)
UE : Taux de croissance du PIB Flash (T3)
UE : IPC Flash (OCT)
États-Unis : Chicago PMI (OCT)
États-Unis : indice manufacturier de la Fed de Dallas (OCT)
Mardi – 1er novembre 2022
Monde (hors Europe) : PMI manufacturiers définitifs (OCT)
Nouvelle-Zélande : Permis de construire (SEP)
Chine : Caixin Manufacturing PMI (OCT)
Australie : Décision de la RBA sur les taux d’intérêt
États-Unis : PMI manufacturier ISM (OCT)
Europe : PMI manufacturiers définitifs (OCT)
Nouvelle-Zélande : Rapport sur la stabilité financière de la RBNZ
Nouvelle-Zélande : taux de chômage (T3)
Nouvelle-Zélande : évolution de l’emploi (T3)
Japon : procès-verbal de la réunion de politique monétaire de la BOJ
Australie : Permis de construire prél (SEP)
Australie : pack de cartes RBA
Mercredi – 2 novembre 2022
Allemagne : Balance commerciale (SEP)
Allemagne : Évolution du chômage (OCT)
États-Unis : évolution de l’emploi ADP (OCT)
États-Unis : décision de la Fed sur les taux d’intérêt
Stocks de brut
Monde (hors Europe) : Services PMI Finals (OCT)
Australie : Balance commerciale (SEP)
Chine : Caixin Services PMI (OCT)
Jeudi – 3 novembre 2022
Zone euro : Taux de chômage (SEP)
Royaume-Uni : décision de la BOE sur les taux d’intérêt
Canada : balance commerciale (SEP)
États-Unis : Balance commerciale (SEP)
États-Unis : coûts unitaires de main-d’œuvre avant (T3)
États-Unis : ISM PMI non manufacturier (OCT)
Europe : Finales PMI Services (OCT)
Australie : Déclaration de la RBA sur la politique monétaire
Australie : Finale des ventes au détail (SEP)
Vendredi – 4 novembre 2022
Allemagne : Commandes d’usine (SEP)
UE : PPI (SEP)
Canada : Évolution de l’emploi (PTOM)
États-Unis : Masse salariale non agricole (OCT)
Canada : Ivey PMI s.a. (OCT)
Voir » Calendrier économique
Graphique de la semaine » Dow Jones Industrial Average Index mensuel
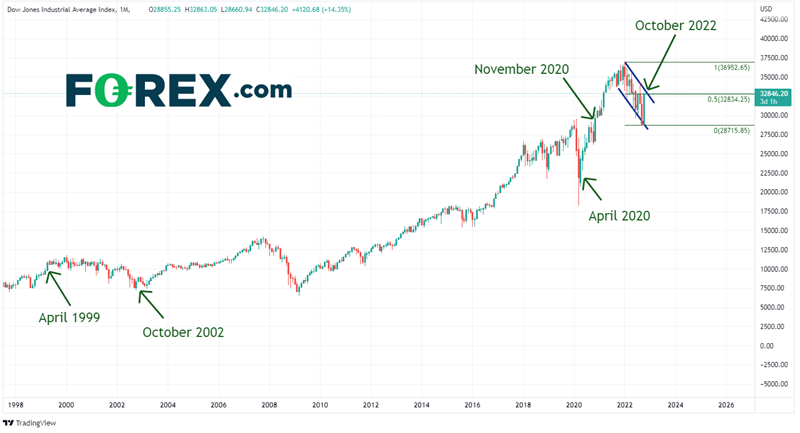
Tout d’abord, j’admettrai que je saute le pas et que je montre ce graphique mensuel un jour avant la fin du mois. Cependant, la raison pour laquelle nous montrons ce graphique est sans précédent. Si le prix reste proche des niveaux actuels (ou plus élevés) lundi pour le Dow Jones Industrial Average Index, ce sera le gain en pourcentage le plus important sur une période mensuelle pour l’indice, peut-être JAMAIS! En octobre, le DJIA est en hausse de plus de 14%. En remontant dans l’historique de mes données, je n’ai pas trouvé de mois antérieur à 1990 où le DJIA avait augmenté de plus de 14%. Il y a eu de grands chandeliers sur la période mensuelle, comme en novembre 2020 lorsque l’indice a augmenté de 11,84% ou en avril 2020 lorsque l’indice a augmenté de 11,08%. En octobre 2002, le DJIA était en hausse de 10,6% et en avril 1999, il était en hausse de 10,25%. Même en janvier 1987, l’indice a moins augmenté qu’en octobre : 13,82%. En janvier, le DJIA a atteint un record historique à 36 952. En septembre, l’indice a atteint un creux à court terme de 28 715. Au cours du seul mois d’octobre, l’indice a retracé 50% de ce mouvement, qui était de 32 834. Continuera-t-il plus haut? Verrons-nous un rassemblement du Père Noël jusqu’à la fin de l’année? Quoi qu’il en soit, octobre a été une décision extrêmement impressionnante pour le Dow Jones!
La volatilité devrait se poursuivre sur le forex cette semaine avec la réunion de la RBA, du FOMC et de la BOE pour discuter de la politique des taux d’intérêt. En outre, certaines impressions de grandes données économiques doivent être publiées, telles que l’IPC de la zone euro et les salaires non agricoles aux États-Unis. De plus, d’autres rapports sur les revenus seront publiés cette semaine. Attention aux surprises!
Par Joe Perry, CMT, FOREX.com » Site Officiel